
NFT取引の税務処理について、最新の国税庁の見解を踏まえて解説します。
NFTの売買益の所得区分、必要経費の範囲、確定申告の方法など、クリエイターや投資家の方に必要な情報をまとめました。
カテゴリ: お知らせ
NFT取引の税務処理について、最新の国税庁の見解を踏まえて解説します。
NFTの売買益の所得区分、必要経費の範囲、確定申告の方法など、クリエイターや投資家の方に必要な情報をまとめました。
カテゴリ: お知らせ
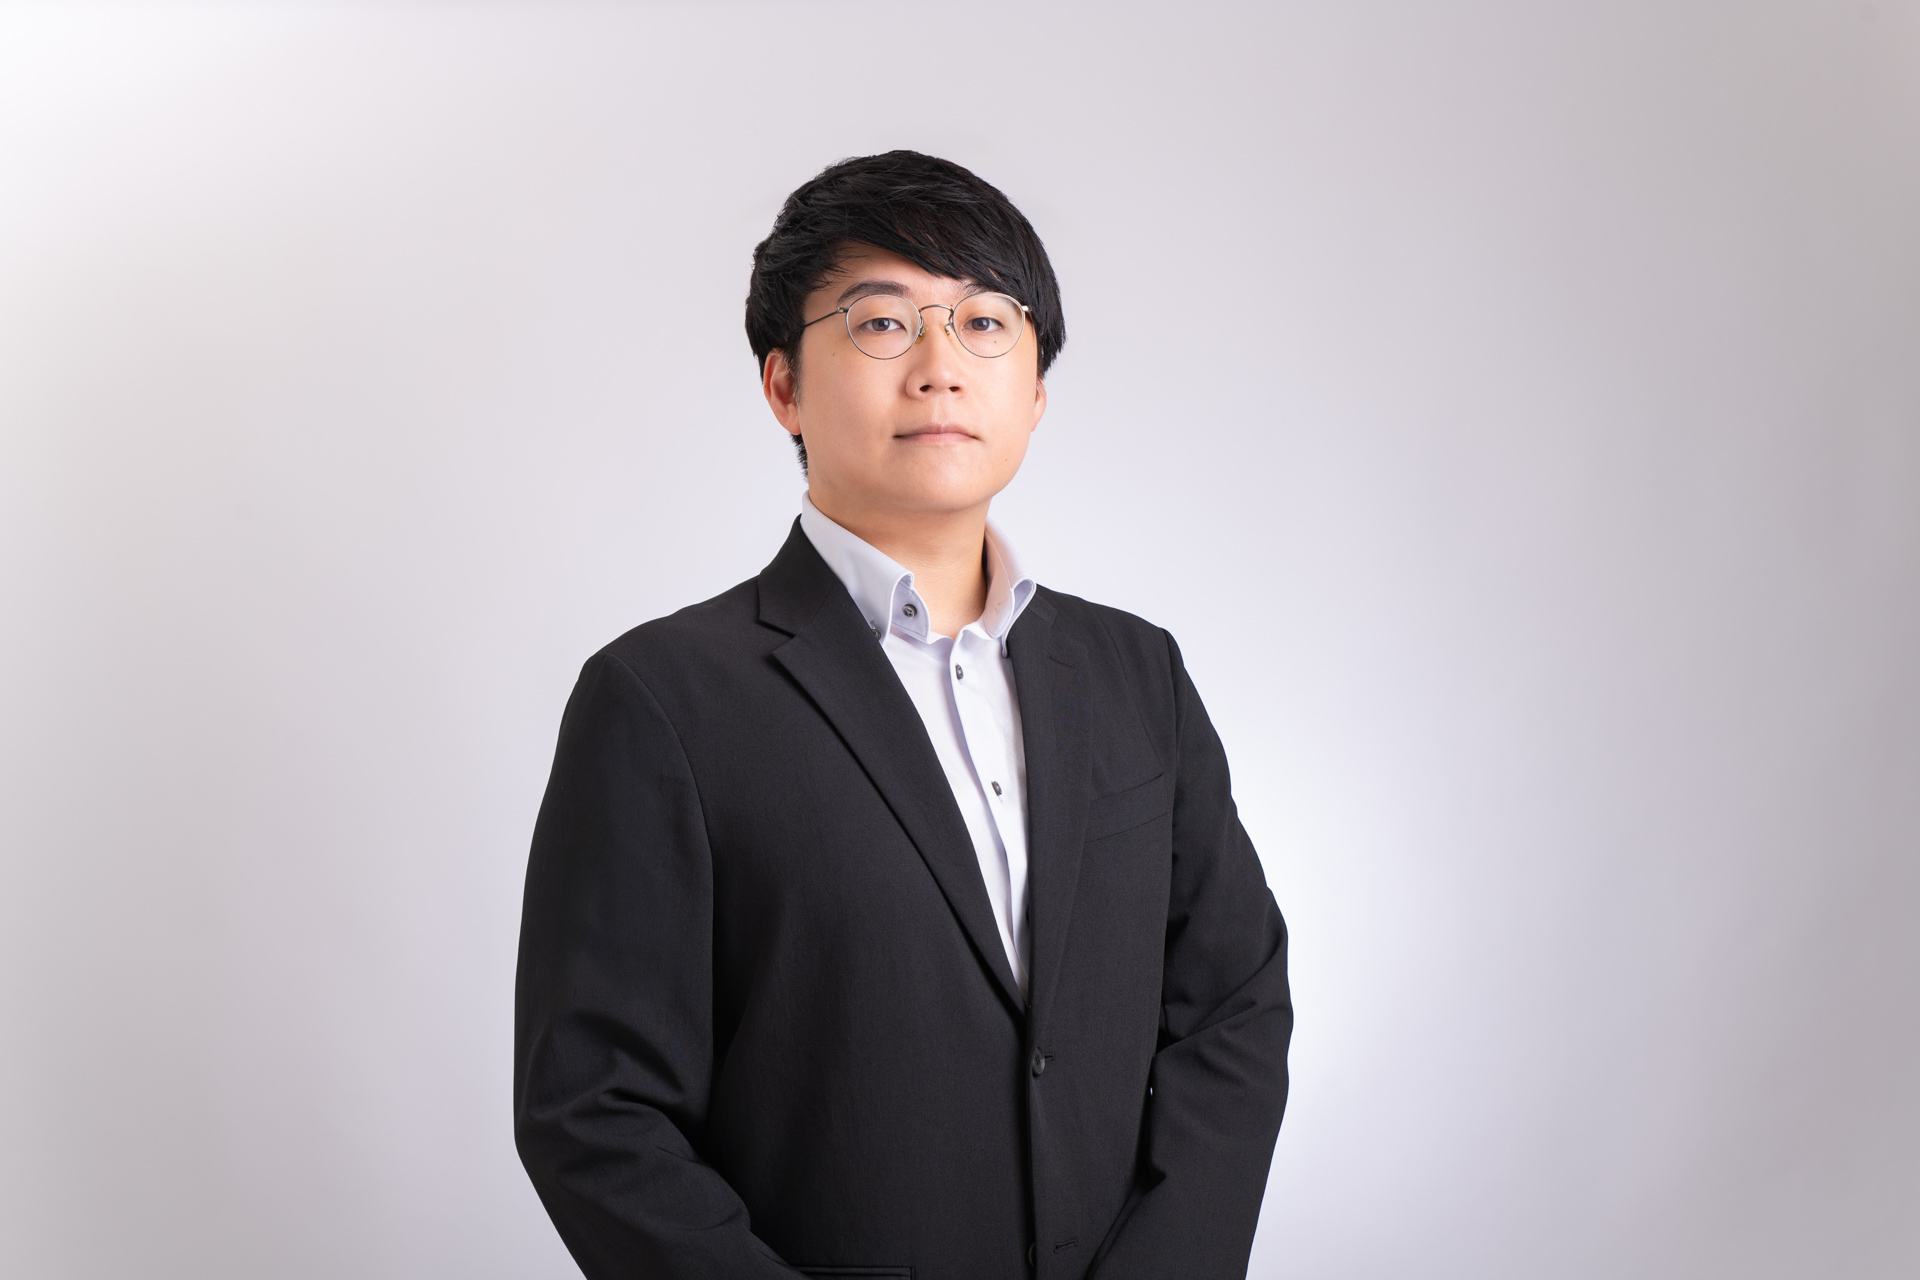
この記事の監修者
星野 宇潮(ほしの・うしお)
公認会計士・税理士|メタワークス会計事務所 代表所長/メタワークスコンサルティング 代表/株式会社インベーダーズ 創業者
立教大学在学中に公認会計士試験合格。有限責任監査法人トーマツを経てIPO支援特化ファームを創業し、多数の上場に携わる。合同会社型DAOの立法にも関与。近年は会計・監査業務を自動化する自律型AIエージェントの開発にも取り組む。
プロフィール詳細 →RELATED ARTICLES
Web3・暗号資産・NFT・DeFi事業者向け税務サービスを開始|DAO・海外取引所も対応
暗号資産取引・NFT・DeFi・DAO運営など、Web3関連事業に特化した税務・会計顧問サービスを開始しました。雑所得と事業所得の区分、法人の期末時価評価、専用ツールによる損益計算、海外取引所の申告まで、公認会計士・税理士が一気通貫で支援します。
続きを読むコラムNFTクリエイターの税務完全ガイド ─ 所得区分・確定申告・法人化の判断基準
NFTを発行・販売するクリエイターの所得区分(事業所得・雑所得)の考え方、確定申告と帳簿づけ、ロイヤリティ(二次流通還元)や消費税・インボイスの扱い、法人化の判断基準までを公認会計士・税理士が実務目線で解説します。
続きを読むコラムWeb3・暗号資産事業の税務ガイド ─ DAO・NFT・DeFiの法人税・所得税・消費税を会計士が整理
暗号資産取引・NFT発行・DeFi運用・DAO運営に携わるWeb3事業者向けに、法人税・所得税・消費税の主要論点をIPO支援の公認会計士・税理士が整理。法人保有トークンの時価評価除外、海外取引所の申告、最新の制度動向まで実務目線で解説します。
続きを読むUSEFUL TOOLS
GROUP COMPANIES